ข้อมูลสำหรับฝ่ายบัญชี
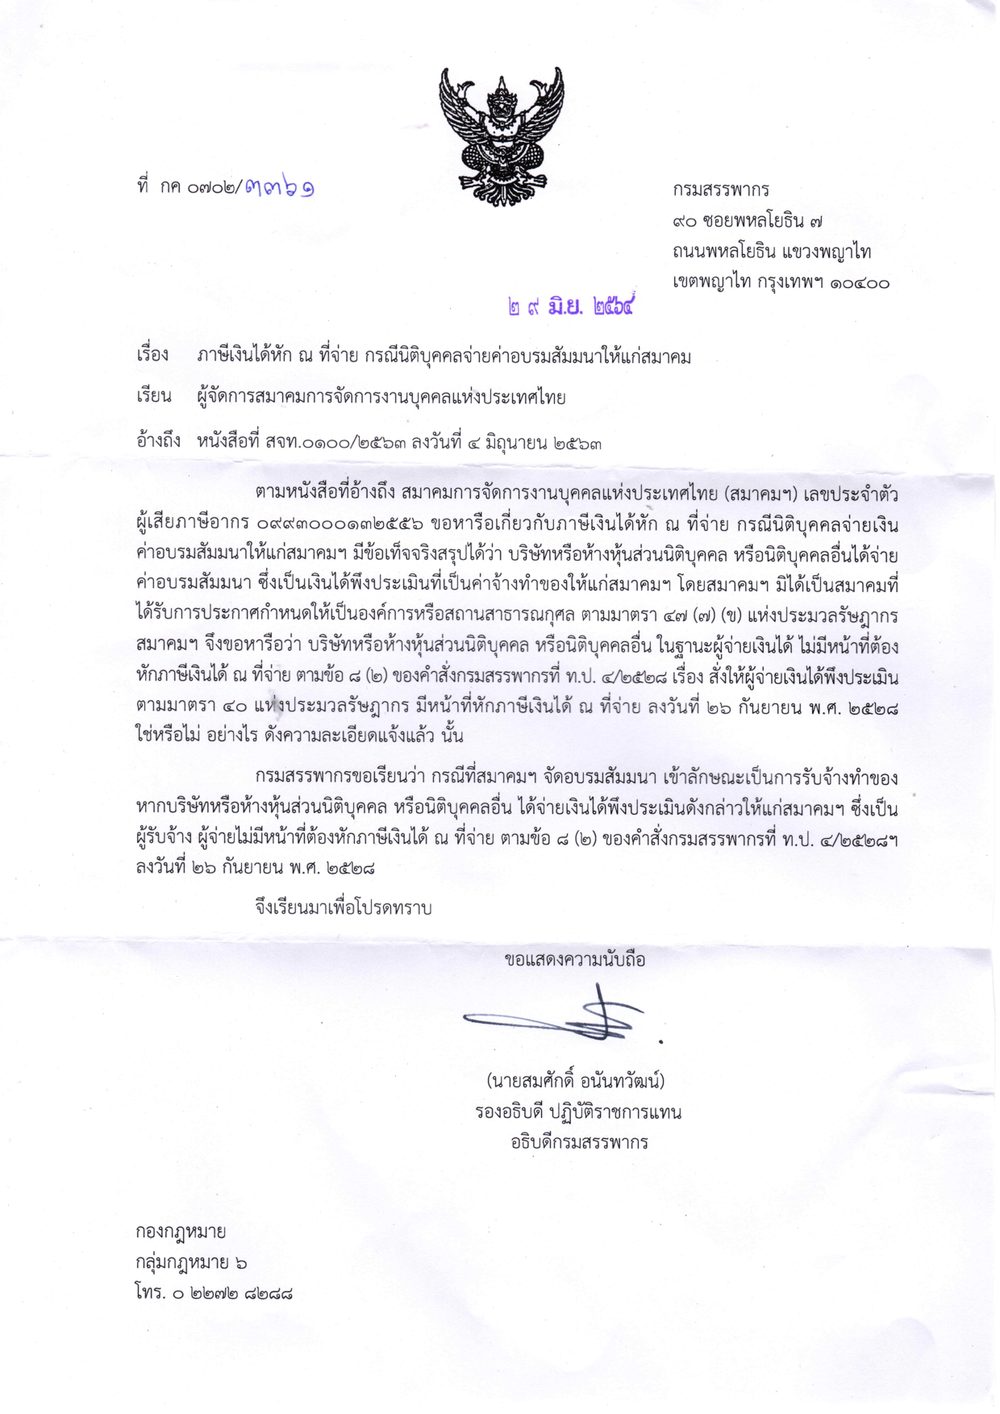
ค่าอบรมสัมมนา: นิติบุคคลที่จ่ายค่าอบรมสัมมนาให้สมาคมฯ ไม่มีหน้าที่ต้องหักภาษีเงินได้ ณ ที่จ่าย ตามหนังสือตอบข้อหารือกรมสรรพากร ที่ กค 0702/3361 ลงวันที่ 29 มิถุนายน 2564
สมาคมฯ ได้ขอหารือกรมสรรพากรตามหนังสือที่ สจท.0100/2563 ลงวันที่ 4 มิถุนายน 2563 กรณีบริษัท ห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น จ่ายค่าอบรมสัมมนาให้แก่สมาคมฯ ซึ่งมิได้เป็นองค์การหรือสถานสาธารณกุศลตามมาตรา 47 (7) (ข) แห่งประมวลรัษฎากร
กรมสรรพากรตอบข้อหารือว่า
“กรณีที่สมาคมฯ จัดอบรมสัมมนา เข้าลักษณะเป็นการรับจ้างทำของ หากบริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่น ได้จ่ายเงินได้พึงประเมินดังกล่าวให้แก่สมาคมฯ ซึ่งเป็นผู้รับจ้าง ผู้จ่ายไม่มีหน้าที่ที่ต้องหักภาษีเงินได้ ณ ที่จ่าย ตามข้อ 8 (2) ของคำสั่งกรมสรรพากรที่ ท.ป. 4/2528ฯ ลงวันที่ 26 กันยายน พ.ศ. 2528”
ประมวลรัษฎากร หมวด 3 ภาษีเงินได้ มาตรา 65 ทวิ (13) บัญญัติว่า
“(13) มูลนิธิหรือสมาคมที่ประกอบกิจการซึ่งมีรายได้ไม่ต้องนำเงินค่าลงทะเบียนหรือค่าบำรุงที่ได้รับจากสมาชิกหรือเงินหรือทรัพย์สินที่ได้รับจากการรับบริจาคหรือจากการให้โดยเสน่หา แล้วแต่กรณี มารวมคำนวณเป็นรายได้”
ค่าบำรุงสมาชิกที่สมาคมฯ ได้รับจากสมาชิกจึงไม่ต้องนำมารวมคำนวณเป็นรายได้ของสมาคมฯ
โทร 02-374-0855 ต่อ 42 · อีเมล account@pmat.or.th
ข้อมูลในหน้านี้จัดทำเพื่อประกอบการพิจารณาของฝ่ายบัญชี หากมีข้อสงสัยเกี่ยวกับการปฏิบัติทางภาษีของกิจการท่าน โปรดตรวจสอบกับที่ปรึกษาภาษีหรือกรมสรรพากร